一日狂飙18%,中远海能能被天然气带飞吗?——船舶租赁视角的深度解析
引言
中远海能(600026.SH)股价出现单日18%的飙升,市场情绪骤然升温。这一异动背后,天然气运输市场的剧烈变化成为焦点。在船舶租赁领域,运价波动、供需格局与租船模式直接影响航运企业的盈利弹性。本文将从船舶租赁的视角,剖析中远海能能否借助天然气东风实现持续起飞。
一、中远海能的业务版图:油运为基,气运为翼
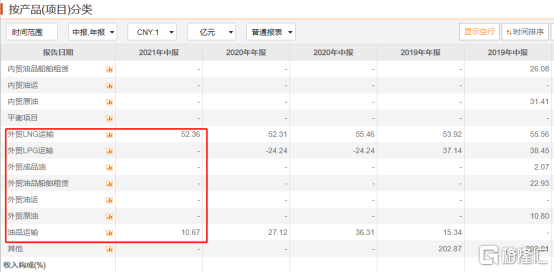
中远海能是中国远洋海运集团旗下的能源运输平台,主营业务分为油品运输和液化天然气(LNG)运输两大板块。尽管油运仍是收入主力,但LNG运输因其长期合约和高壁垒特性,被视为公司的“第二增长曲线”。此次股价异动,与LNG船舶租赁市场的火爆密切相关。
二、天然气运输市场为何“高烧不退”?
1. 需求端:欧洲能源替代效应持续
地缘政治冲突后,欧洲加速摆脱对管道天然气的依赖,转向海运LNG。长距离运输(如美湾至欧洲)拉长了吨海里需求,导致LNG船运力阶段性紧缺。
2. 供给端:船舶租赁市场“一船难求”
LNG船建造周期长(约2-3年)、技术门槛高,短期运力无法快速释放。期租市场尤为火爆,现代LNG船的日租金已从年初的约8万美元一度攀升至20万美元以上。部分船东甚至通过转租(sublease)获取超额收益,进一步推高了租赁市场的投机情绪。
三、船舶租赁模式如何影响中远海能的盈利弹性?
中远海能的LNG运输业务多采用“项目船”模式,即与货主(如中石油、中石化)签订长期租约(通常15-25年),锁定固定回报。这种模式下,即期运价波动对当期利润影响有限,更多体现为资产价值的重估。
公司部分船舶也参与即期市场或短期期租,当市场租金飙升时,这部分运力可实现超额利润。若天然气运价持续高位,中远海能有望通过以下路径受益:
- 存量租约到期重签:部分早期低价长租合约到期后,可按现行高租金续签;
- 新增运力投放:公司近年订造的LNG船陆续交付,将直接受益于高租金环境;
- 租船运营策略:通过期租与程租的组合,灵活捕捉市场机会。
四、被“带飞”的可行性:机遇与风险并存
机遇
- LNG运力短缺短期难解:2025年前新增运力有限,租赁市场景气度有望延续;
- 中远海能背景优势:作为央企,具备获取长期项目合约的资源禀赋。
风险
- 油价与气价联动:若天然气价格过高抑制需求,运价可能回落;
- 租赁合约结构:长租比例过高将稀释即期运价上涨的利好;
- 地缘政治缓和:若冲突结束、管道气恢复,海运需求可能收缩。
五、船舶租赁视角下的“带飞”逻辑
中远海能的单日暴涨,更多是市场对天然气运输高景气度的情绪宣泄。从船舶租赁角度看,LNG船期租市场的火爆确实为公司提供了盈利改善的窗口,但能否持续“被带飞”,取决于长约与即期运力的配比、新船交付节奏以及全球能源贸易格局。短期看,租赁市场的狂热可能继续催化股价;中长期则需关注公司能否将租赁红利转化为稳定的现金流和利润增长。投资者在追逐热点的应细究合同的租赁条款与运力结构,方能识得真章。
如若转载,请注明出处:http://www.rongmengmeng.com/product/44.html
更新时间:2026-10-22 11:01:03